



[밀물썰물] 외면받는 청약통장


- 가
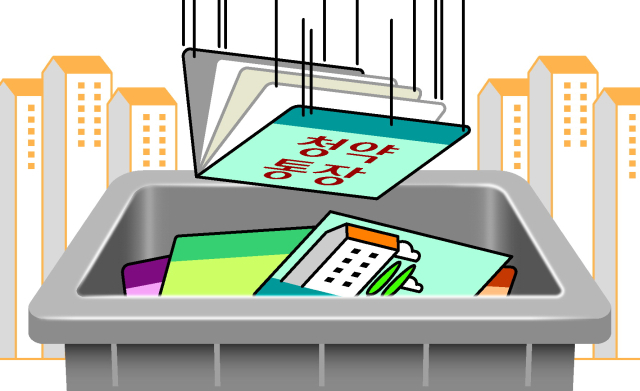
1977년 3월 서울 영등포구 여의도동 목화아파트 분양 경쟁률은 44.6 대 1이었다. 312채를 공급한 이 단지에 1만 3926명이 신청한 것이다. 주변 사람의 이름을 빌려 100채 이상을 한꺼번에 신청한 사람도 있었다. 목화아파트를 필두로 1977년 공급된 여의도 아파트들은 선착순 분양 방식이나 추첨 방식을 주로 택했다. 그러나 이 방식이 부동산 투기와 소유의 편중을 부추기는 부작용을 낳자 체계적인 제도 도입의 필요성이 커졌다. 1977년 8월 주택청약 제도가 탄생한 배경이다. 이 제도에선 공공부문 주택의 청약 자격을 국민주택청약부금 가입자로 한정했다. 이듬해인 1978년부터 민영주택에도 주택청약 제도가 적용됐다.
주택청약 제도는 주택보급률을 높이는 데 필요한 재원을 공급했다. 선(先)분양 제도를 통해 분양받는 사람들이 건설사에 계약금과 중도금을 지급하면 건설사는 이 돈으로 건설 자금을 충당했다. 수요자들이 주택청약 상품에 가입해 붓는 예치금은 저리로 공공부문의 주택 재원으로 사용됐다. 과거 청약통장에는 청약예금, 청약부금, 청약저축이 있었다. 청약 예금·부금은 민영주택(부금은 85㎡ 이하), 청약저축은 국민주택만 분양받을 수 있었다. 2009년 출시된 주택청약종합저축은 국민주택과 민영주택 모두에 청약할 수 있는 ‘만능 청약통장’이었다. 2015년 9월부터 청약예금·부금 신규 가입이 중지됐고, 주택청약종합저축에만 가입할 수 있게 됐다. 정부는 2024년 10월부터 기존 청약예금·부금·저축을 주택청약종합저축으로 바꿀 수 있는 ‘입주자저축 전환 제도’를 시행 중이다.
20·30대의 청약통장 해지 건수가 매년 증가하고 있다고 한다. 주택도시보증공사에 따르면 20·30대 청약통장은 2024년 5만 좌(가입 153만, 해지 158만), 2025년 7만 좌(가입 106만, 해지 113만)가 줄었다. 올해는 8월까지 8만 좌(가입 67만, 해지 75만)가 줄어 지난해 연간 순감 규모를 이미 넘어섰다. 서울 등 수도권에선 치솟는 분양가와 높은 경쟁률, 엄격한 대출 규제 등으로 청약을 포기하는 사례가 많다. 올 8월 기준 서울에서 분양된 전용 59㎡ 아파트 평균 분양가는 15억 9343만 원이었다. 반면 지방에선 미분양이 많아 청약통장 없이도 신축 아파트를 계약할 수 있다. 청약통장은 절약해서 모으면 미래에 번듯한 집이 생길 수 있다는 희망의 징표였다. 하지만 20·30대가 청약통장을 외면하는 세태를 보면서 청약 제도의 주거 사다리 역할이 흔들리는 것 같아 안타깝다.
김상훈 논설위원 neato@busan.com
김상훈 논설위원 neato@busan.com

실시간 핫뉴스
COPYRIGHT ⓒ 부산일보사 ALL RIGHTS RESERVED.
