



HMM, 운임 상승에 3분기 영업익 1조 원 넘나


- 가
증권사 3곳, 1조 원대 실적 전망
컨테이너·벌크 운임 동반 강세
4분기도 미주 중심 호조 예상
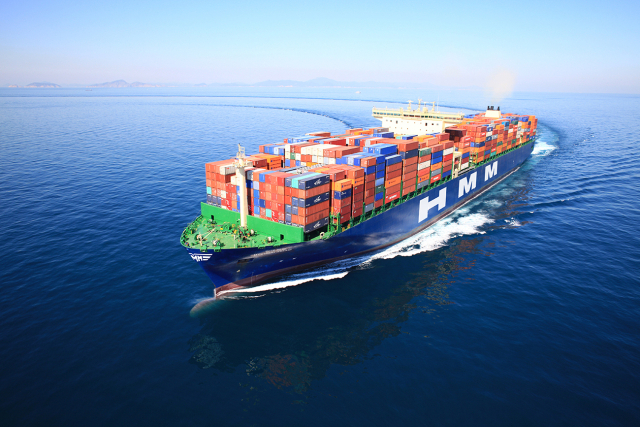 HMM이 올해 3분기 컨테이너 시황 호조 속에 영업이익이 1조 원을 넘을 것이란 전망이 나온다. 사진은 1만 3000TEU급 컨테이너선 ‘HMM 드림호’. HMM제공
국내 최대 해운사 HMM이 컨테이너선과 벌크선 운임 상승에 힘입어 3분기 영업이익 1조 원을 넘어서는 깜짝 실적을 거둔 것으로 추정된다. 4분기에도 미주 노선 중심의 컨테이너 운임이 높은 수준을 유지할 것으로 예상돼 실적 개선에 따른 주주환원 확대 기대도 커지고 있다.
15일 증권업계에 따르면 HMM의 3분기 영업이익 컨센서스(증권사 평균 추정치)는 7279억 원으로 전년 동기 대비 145% 증가한 것으로 집계됐다. 다만 최근 실적 추정치를 내놓은 하나증권과 신한투자증권, LS증권은 각각 1조 600억 원, 1조 42억 원, 1조 158억 원을 제시하며 컨센서스를 웃도는 실적을 예상했다. 전망대로라면 3분기 영업이익은 올해 상반기 전체 영업이익인 6232억 원을 넘어선다.
실적 개선을 이끈 핵심 요인은 운임 상승이다. 상하이에서 출발하는 주요 15개 항로의 운임을 종합한 상하이컨테이너운임지수(SCFI)는 3분기 평균 3407포인트(P)로 전년 동기 대비 130% 올랐다. 중국컨테이너운임지수(CCFI)도 같은 기간 55% 상승한 1867P를 기록했다. 성수기 물동량 증가와 공급 차질이 겹치면서 운임 상승 압력이 높아진 것으로 풀이된다.
신한투자증권 최민기 연구원은 “미중 관세 변경 이전 성수기 물동량 강세와 중국 태풍, 서구권 항만 적체, 파나마 운하 병목 등의 공급 차질이 맞물린 결과”라며 “벙커유 가격이 상승반전 했으나 유류할증료 전가분 이상의 운임 상승으로 판단한다”고 말했다. 환율 하락에 따른 부정적 영향도 운임 상승효과가 상쇄했다는 분석이다.
벌크선 사업부도 건화물선 물동량 증가와 중동의 지정학적 불안에 따른 유조선 운임 강세에 힘입어 실적이 개선된 것으로 점쳐진다. LS증권 이재혁 연구원은 “벌크선 부문 또한 건화물선 부문의 물동량 상승과 탱커부문의 호르무즈발 운임 급등, 톤 마일(운송 거리 연장으로 인해 운임이 오르는 현상) 효과 증대 영향으로 큰 폭의 실적 성장을 나타냈을 것”이라고 기대했다.
4분기에도 실적 호조가 이어질 가능성이 크다. 계절적 비수기에도 미주 노선의 컨테이너 운임이 높은 수준을 유지하고 있고, 벌크선 운임 역시 큰 폭으로 하락하지 않을 것으로 예상되기 때문이다. 하나증권은 HMM의 4분기 영업이익도 1조 원에 육박할 것으로 전망했다.
다만 중동 정세와 해상 운송 경로 변화는 변수다. 홍해와 수에즈 운하의 안전 우려가 완화돼 선사들의 운항 경로 복귀가 빨라지면 선박 공급 부담이 커져 운임이 하락할 수 있다. 반면 정세 불안이 이어지면 우회 항로 이용에 따른 운송 거리 증가가 운임을 지지할 가능성도 있다. 최 연구원은 “불확실성에도 수에즈 운하 복귀 움직임이 가속화되고 있는 점과 후티 반군 사우디 간의 교전 심화에 따른 선사들의 복귀 속도 조절 여부가 변수”라고 분석했다.
실적 개선으로 현금 여력이 커지면서 주주환원 확대에 대한 기대도 나온다. HMM은 2분기 말 기준 12조 원의 현금성 자산을 보유하고 있으며, 연말에는 14조 원 수준까지 늘어날 것이란 전망도 제기된다. 안 연구원은 “현금성 자산을 기반으로 한 주주환원이 본격화한다면 밸류에이션(기업 가치) 상향과 투자 의견 상향이 가능하다”고 강조했다.
송상현 기자 songsang@busan.com

실시간 핫뉴스
COPYRIGHT ⓒ 부산일보사 ALL RIGHTS RESERVED.
