


[기고] 투자의 시대, 금융투자 교육은 선택이 아니다


- 가
김진곤 동아대학교 경영학과 겸임교수 부산경제교육센터 전문강사
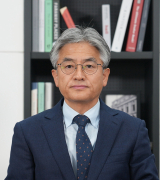
대한민국은 금융투자 대중화 시대를 넘어 ‘금융투자 일상화 시대’에 들어섰다. 코스피가 꿈의 5000P를 넘어 한때 9000P까지 돌파하면서 온 국민의 관심이 주식시장에 쏠렸고, 국내 주식투자자는 이미 2000만 명을 넘어섰다. 출근길에는 “삼전 있어?”, “하닉으로 얼마나 벌었어?”라는 대화가 오가고 점심시간 투자 이야기도 일상이 되었다. 금융투자는 더 이상 일부 전문가만의 영역이 아니라 국민 생활의 한 부분이다.
최근 삼성전자와 SK하이닉스를 기초자산으로 한 레버리지 ETF와 각종 파생상품이 확산되면서 시장의 변동성도 커지고 있다. 단기간의 높은 수익률을 좇는 투자문화는 ‘빨리 부자가 되어야 한다’는 조급함까지 부추긴다.
여기에 퇴직연금(IRP)과 개인연금의 금융투자상품 비중도 확대되고 있다. 저금리와 인플레이션 속에서 예금만으로 자산을 지키기 어려워지면서 금융투자는 안정적인 노후를 준비하기 위한 필수 역량이 되고 있다.
그러나 금융투자의 중요성이 커질수록 더욱 강조되어야 할 것은 변동성에 대응하는 ‘위험관리’이다. 올해 1월 2일 4300선이던 코스피는 6월 19일 9300선을 돌파하며 6개월 만에 100% 이상 상승했다. 하지만 상승의 열기는 오래가지 않았다. 7월 29일에는 장중 5300선마저 무너졌고, 7월 31일에는 다시 1000포인트가 급등하는 극심한 변동성을 보였다.
이는 금융시장에서 탐욕과 공포가 얼마나 빠르게 교차하는지를 보여준다. 성공적인 투자의 출발점은 높은 수익률을 좇는 것이 아니라 손실을 관리하는 원칙을 지키는 데 있다. 위험관리는 선택이 아니라 장기투자를 위한 기본적인 투자전략이다.
특히 과도한 레버리지와 단기매매는 성공투자의 지름길이 아니다. 레버리지는 수익뿐 아니라 손실까지 확대하고, 변동성이 큰 시장에서는 음(-)의 복리효과로 예상보다 큰 손실을 초래할 수 있다. ‘레버리지는 지렛대이지 사다리가 아님’을 기억해야 한다.
지금 필요한 것은 화려한 투자기법이 아니라 기본으로 돌아가는 ‘정석투자’이다. 기업의 본질가치를 보고 시간을 내 편으로 만드는 장기투자가 결국 가장 안정적인 투자전략이다.
이를 위해 세 가지 원칙을 제안한다.
첫째, 레버리지 투자를 지양해야 한다. 빚을 내거나 과도한 레버리지 상품에 의존하는 투자는 투기에 가까워질 수 있다.
둘째, 포트폴리오 원칙을 지켜야 한다. 시간·종목·지역분산은 수익률을 포기하는 전략이 아니라 위험을 줄이는 기본 원칙이다.
셋째, 금융투자교육을 앞당겨야 한다. 초·중·고교는 물론 2030세대까지 생애주기별 금융투자교육이 체계적으로 이루어져야 한다. 특히 젊은 세대는 한 번의 투자로 인생이 바뀔 수 있다는 막연한 기대에서 벗어날 필요가 있다. 이들의 가장 큰 자산은 현재의 종잣돈보다 앞으로 투자할 수 있는 ‘시간’이다. 단기 고수익보다 장기적인 복리의 힘을 이해하고 실천하도록 가르쳐야 한다.
투자자 보호 역시 문제가 발생한 뒤의 사후 대응보다 올바른 금융교육을 통한 사전 예방에서 시작되어야 한다. 금융투자교육은 돈 버는 기술만을 가르치는 교육이 아니다. 위험을 이해하고 합리적으로 판단하며 평생 자신의 자산을 관리하는 힘을 기르는 교육이다.
인공지능과 디지털 금융 시대, 우리 사회는 투자 권유보다 투자 교육을, 단기 수익보다 장기 자산 형성을, 투기보다 금융문해력을 우선해야 한다. 더 많은 투자자가 필요한 시대가 아니라, 더 현명한 투자자가 필요한 시대이다. 그 출발점은 금융투자 교육이다.

실시간 핫뉴스
COPYRIGHT ⓒ 부산일보사 ALL RIGHTS RESERVED.
